
Realisasi anggaran adalah jumlah yang benar-benar diterima atau dibelanjakan dibandingkan dengan yang direncanakan. Untuk penerimaan, realisasi SPP berarti SPP yang sudah masuk dibagi SPP yang ditagihkan. Untuk belanja, realisasi berarti pengeluaran dibagi pagu pos tersebut, dalam persen.
Rumus
Realisasi penerimaan = total yang sudah diterima ÷ total yang ditagihkan × 100%.
Realisasi belanja (penyerapan) = total pengeluaran pos ÷ pagu pos × 100%.
Contoh
Sebuah sekolah menagihkan SPP Rp1,2 miliar untuk satu tahun ajaran dan sudah menerima Rp1,19 miliar. Realisasi penerimaan SPP-nya 99,2%. Pos kegiatan ekstrakurikuler punya pagu Rp40 juta dan sudah terpakai Rp28 juta, sehingga penyerapannya 70%.
Cara membacanya
- Realisasi penerimaan di bawah target berarti ada tunggakan yang perlu ditindaklanjuti.
- Penyerapan belanja jauh di bawah pagu menjelang akhir tahun bisa berarti kegiatan tertunda atau anggaran terlalu besar.
- Penyerapan di atas 100% berarti pos itu melewati pagu dan perlu revisi atau persetujuan.
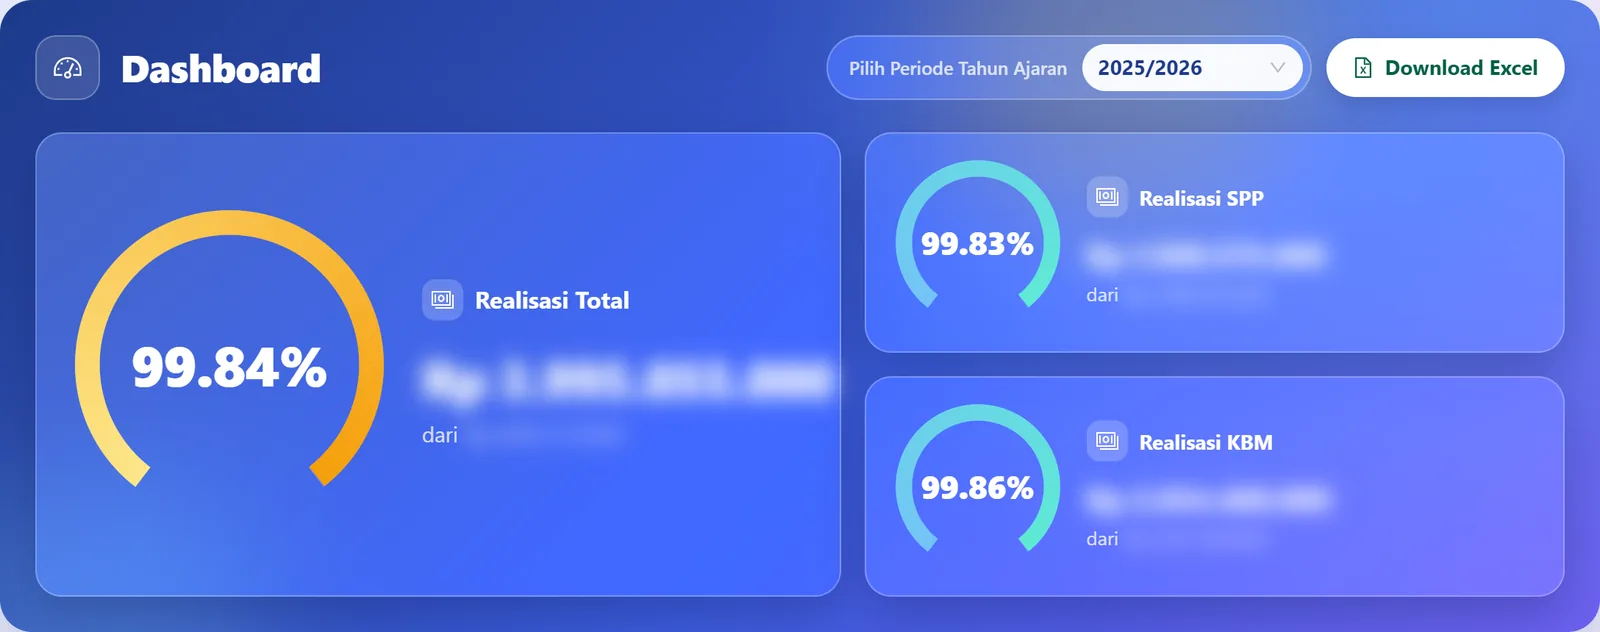
Di sekolah pengguna pertama Lentera, realisasi penerimaan TA 2025/2026 tercatat 99,8%.
Contoh tabel realisasi dalam laporan bulanan, lengkap dengan template Excel, ada di panduan laporan keuangan sekolah swasta.
Di Lentera
Dasbor Lentera menampilkan realisasi penerimaan per tahun ajaran per jenis biaya, serta realisasi pagu per pos dari pengeluaran yang dicatat bendahara. Kas & laporan yayasan.